

ЖК малахит Белгород купить
ЖК малахит Белгород купить
Ключевыми факторами, которые будут влиять на динамику цен, являются, с его слов, рост себестоимости строительства, включая увеличение затрат на стройматериалы, рабочую силу и ужесточение требований города к архитектурным решениям в новых проектах, что напрямую влияет на конечную цену. Второй фактор — это инфляция и налоговая нагрузка, оказывающие общее макроэкономическое повышательное давление. С учетом перечисленных факторов большинство аналитиков сходятся в оценке роста цен на столичные новостройки по итогам 2026 года в диапазоне 10–12%.
ЧИТАТЬ ДАЛЕЕ ...
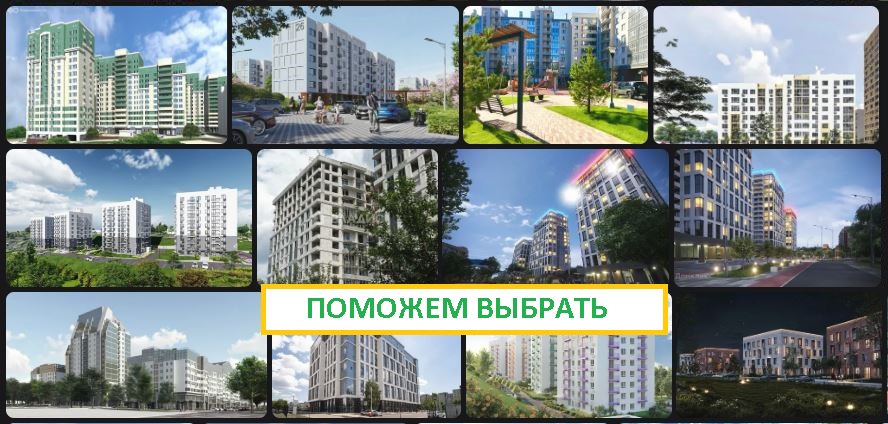
ЖК «Малахит» в Белгороде — жилой комплекс комфорт‑класса от застройщика «Вега». Расположен в Западном районе, в посёлке Кирпичного Завода, на улице Кирпичной. В составе комплекса — два корпуса высотой 18–19 этажей. В продаже представлены студии, 1‑, 2‑ и 3‑комнатные квартиры площадью от 42 до 99 кв. м, высота потолков — 2,7 м, отделка — без отделки. На первых этажах предусмотрены коммерческие помещения. Во дворе обустроены детские и спортивные площадки, создана безбарьерная среда. Рядом развита инфраструктура, доступна парковка. Приобрести квартиру в ЖК «Малахит» можно напрямую у застройщика, предусмотрены варианты покупки в ипотеку.
Цены будут расти в пределах инфляции, предпосылок для серьезных движений вверх или вниз пока нет, — считает Рыжкина. Она надеется на краткосрочную активизацию покупателей в этом сентябре, перед очередным изменением семейной ипотеки, которое рынок ждет с 1 октября. ЖК малахит Белгород купить. По словам исполнительного директора Этажей Юлии Бочарниковой, спрос на жилье в массовом ценовом сегменте смещается с новостроек на вторичный рынок, количество закрытых сделок на вторичке в 2026 году в сравнении с предыдущим выросло на 78%. В том числе это обусловлено тем, что в среднем по стране квартира на вторичном рынке дешевле аналогичной в новостройке на 18-20%.
Геленджик купить квартиру семейная ипотека
Список квартир по семейной ипотеке
Квартиры в семейную ипотеку Белгород
Квартира в семейную ипотеку с маткапиталом в Белгороде
https://md.interhacker.space/s/HzAMw8MDg
https://pad.yuka.dev/s/F43eizVHnz
Цены будут расти в пределах инфляции, предпосылок для серьезных движений вверх или вниз пока нет, — считает Рыжкина. Она надеется на краткосрочную активизацию покупателей в этом сентябре, перед очередным изменением семейной ипотеки, которое рынок ждет с 1 октября. Снижение среднего ценника, зафиксированное в июле–августе, является локальной коррекцией, вызванной структурными сдвигами, а не разворотом долгосрочного тренда, уверен Святослав Иванов.
Продажа квартиры, приобретённой по семейной ипотеке, возможна, но требует соблюдения ряда условий. Поскольку жильё находится в залоге у банка до полного погашения кредита, любая сделка допускается только с согласия кредитора. Первым шагом собственнику необходимо обратиться в банк и уведомить о намерении продать недвижимость — кредитор проверит остаток задолженности и согласует схему реализации объекта. На практике применяют несколько вариантов продажи. При классической схеме покупатель вносит средства, часть из которых направляется на погашение ипотечного долга, а остаток — продавцу. Расчёты нередко проводят через аккредитив или эскроу‑счёт, что гарантирует безопасность для всех сторон. Другой вариант — переоформление ипотеки на нового владельца: банк оценивает платёжеспособность покупателя и при одобрении переводит кредитные обязательства на него. Если квартира куплена по договору долевого участия и право собственности ещё не оформлено, возможна уступка прав требования — но и она требует согласия банка. Особый порядок действует, если при покупке использовали материнский капитал. В этом случае жильё оформляют в долевую собственность всех членов семьи, включая детей, а для продажи дополнительно потребуется разрешение органов опеки и попечительства. Ведомство убедится, что права несовершеннолетних не нарушаются — например, что им выделят доли в новом жилье. Для сделки готовят пакет документов: паспорта участников, выписку из ЕГРН с указанием обременения, справку об остатке долга, договор купли‑продажи, нотариальное согласие супруга (если квартира — совместная собственность), а при наличии детских долей — разрешение опеки. После расчётов банк инициирует снятие обременения, а переход права собственности регистрируют в Росреестре. При планировании продажи также стоит учитывать налоговые обязательства: если срок владения объектом меньше установленного минимума, с дохода от продажи придётся уплатить НДФЛ.